43% usaram empréstimo CLT para quitar dívidas, diz pesquisa
Pesquisa revela que 43% usaram empréstimo CLT para quitar dívidas mais caras. Entenda como o consignado funciona e quando vale a pena
Escrito por: Rubens Baracho5 min de leitura
Quitar uma dívida cara usando um crédito mais barato parece simples, mas poucos trabalhadores sabem que têm acesso a essa estratégia.
O empréstimo CLT, modalidade de crédito consignado para quem tem carteira assinada, é justamente essa ferramenta. E os dados mostram que cada vez mais brasileiros estão descobrindo isso na prática.
Uma pesquisa recente revela que quase metade dos trabalhadores que buscaram crédito consignado tinham um objetivo em comum: trocar dívidas mais caras por uma com custo menor.
Este artigo explica como o produto funciona, o que os números revelam sobre o comportamento do trabalhador brasileiro e em que situações ele realmente faz sentido.
Como funciona o empréstimo consignado CLT?
O consignado CLT é uma linha de crédito exclusiva para trabalhadores com carteira assinada.
A principal diferença em relação a outras modalidades está na forma de pagamento: as parcelas são descontadas diretamente do salário, sem que o trabalhador precise se lembrar de pagar boleto ou autorizar débito.
Por lei, o desconto mensal não pode ultrapassar 35% do salário líquido do trabalhador, o chamado limite de margem consignável.
Esse mecanismo garante que o orçamento não seja comprometido além de um ponto seguro, tornando as parcelas previsíveis do início ao fim do contrato.
A contratação ficou mais simples desde março de 2025, quando o governo federal lançou o Crédito do Trabalhador.
Pela Carteira de Trabalho Digital (CTPS Digital), o trabalhador pode simular e comparar propostas de diferentes instituições financeiras sem precisar do envolvimento da empresa empregadora.
A solicitação também pode ser feita direto nos canais digitais das instituições financeiras. O processo é 100% digital e, em muitos casos, o dinheiro cai na conta no mesmo dia.
Empréstimo CLT como aliado na quitação de dívidas
Quando um trabalhador está pagando juros altos, por exemplo, num cartão de crédito ou num empréstimo pessoal, usar o empréstimo CLT para quitar essa dívida pode gerar uma economia real e mensurável.
Isso porque os juros do consignado tendem a ser significativamente menores do que os de outras modalidades. Mas o quanto essa estratégia é usada na prática?
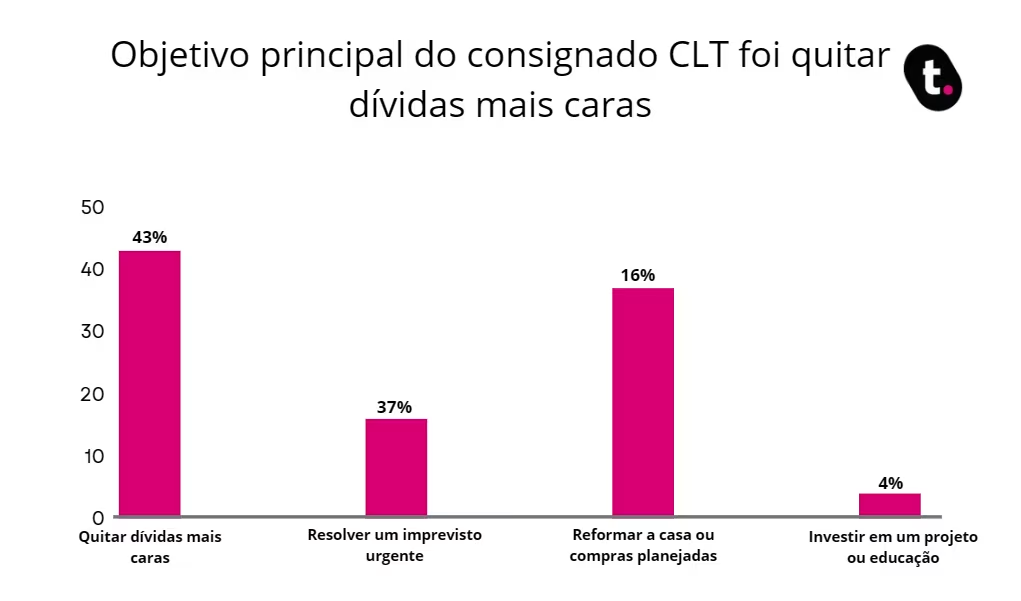
Segundo pesquisa Datatudo, feita com os leitores do blog da fintech meutudo, 43% dos respondentes afirmaram ter usado o consignado CLT com o objetivo de quitar dívidas mais caras.
O dado foi levantado entre 458 pessoas que já haviam contratado a modalidade e representa a escolha mais frequente entre todos os usos listados.
Esses números confirmam que, para boa parte dos trabalhadores, o consignado não é apenas uma forma de obter crédito.
É uma ferramenta de reorganização financeira. Substituir uma dívida cara por uma mais barata reduz o valor total pago ao longo do tempo e libera espaço no orçamento mensal para outras prioridades.
Por que o consignado CLT é usado para quitar dívidas?
A resposta está diretamente nos números. Segundo dados do Banco Central, a taxa média do crédito pessoal gira em torno de 8,44% ao mês, enquanto o consignado CLT opera em patamares muito menores.
Essa diferença representa, na prática, parcelas mais baixas e um custo total muito menor ao fim do contrato.
Além das taxas reduzidas, o consignado tem outro diferencial: as parcelas fixas e descontadas em folha.
Isso elimina o risco de esquecer o pagamento, de sofrer cobrança de juros por atraso ou de ver o valor da parcela mudar de um mês para o outro. Para quem está tentando sair de uma situação de endividamento, essa previsibilidade é valiosa.
O trabalhador também não precisa negociar com o empregador para contratar. Desde o lançamento do Crédito do Trabalhador, o processo passou a ser autônomo, realizado diretamente entre o trabalhador e a instituição financeira.
Esse acesso facilitado tornou a modalidade uma alternativa concreta para quem quer reorganizar as finanças sem burocracia.
O que mais revela a pesquisa sobre o uso do consignado CLT
Além de quitar dívidas, os dados da Datatudo, levantados com leitores da meutudo, mostram outros usos relevantes da modalidade.
O segundo motivo mais citado foi resolver um imprevisto urgente, com 37% das respostas, ou seja, 171 respondentes.
Essa categoria revela que muitos trabalhadores recorrem ao consignado quando uma despesa inesperada aparece e o dinheiro em conta não é suficiente para cobri-la.
Em terceiro lugar, com 16% das respostas, está a categoria de reformar a casa ou fazer compras planejadas.
Aqui, o consignado funciona como ferramenta de realização de projetos, não de emergência. Por fim, apenas 4% dos respondentes disseram ter usado o crédito para investir em educação ou em um projeto pessoal.
Esses dados mostram que o consignado CLT atende a perfis bem diferentes. Do trabalhador que precisa de crédito rápido para uma emergência ao que usa o produto de forma planejada para reformar a casa, a modalidade se adapta a diversas situações.
O denominador comum entre todos eles é a busca por crédito com custo menor e pagamento previsível.
Quando vale a pena usar o consignado CLT para quitar dívidas
O consignado faz mais sentido quando o trabalhador já tem uma dívida ativa com taxa de juros alta.
Cartão de crédito rotativo, cheque especial e empréstimo pessoal tradicional são exemplos típicos. Nessas situações, trocar a dívida por um consignado pode reduzir o valor das parcelas e o total pago ao longo do tempo.
Antes de contratar, vale calcular a diferença entre o custo total da dívida atual e o custo total do consignado para o mesmo prazo.
Se a economia for significativa, a troca provavelmente vale. Se a diferença for pequena, é importante considerar outros fatores, como o prazo de comprometimento da renda e o impacto no salário líquido mensal.
Também é preciso avaliar a estabilidade no emprego. Como as parcelas são descontadas em folha, uma demissão durante o contrato pode exigir quitação antecipada ou uso da rescisão para cobrir o saldo. Levar isso em conta antes de contratar evita surpresas.
O consignado CLT é, em muitos casos, a linha de crédito mais barata acessível ao trabalhador formal. Mas como qualquer produto financeiro, o resultado depende de como e quando ele é usado.
Por Wellington Glogovchan
Foto: Magnific
Publicado em:
Posts Relacionados
Brasil
Ato de Flávio Bolsonaro reúne 71,9 mil pessoas na Avenida Paulista, aponta levantamento
Escrito por: Sabrina Martins
Brasil
TSE encerra ação que tentava barrar ato com Caetano Veloso em Copacabana
Escrito por: Sabrina Martins
Brasil
Senado inicia análise do fim da escala 6×1 com articulação para votação em dois turnos nesta quarta-feira
Escrito por: Maria Júlia da Silva Binotto
Brasil
Homem viaja mais de 2 mil km para encontrar mulher e descobre que ela era inteligência artificial
Escrito por: Rubens Baracho