Isto não é um bombom!
A simples mudança do doce e a sua explicação
Escrito por: Daniel Gleidson Gaioso Carvalho1 min de leitura
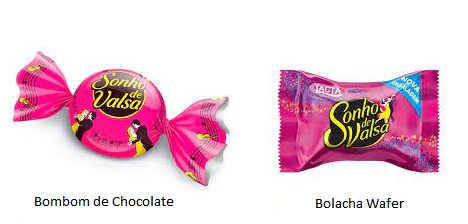
Anteriormente o Sonho de Valsa era classificado como bombom de chocolate, por causa do modo como era embalado, aquele jeito “enrolado”, por isso estava sujeito à alíquota de 5% de IPI (Imposto sobre Produtos Industrializados).
Após a simples alteração para a embalagem “selada”, sua classificação passou para “Produtos de padaria, pastelaria ou da indústria de bolachas e biscoitos”, assim, atualmente, ele é considerado um wafer, e não mais um chocolate, sujeito a 0% de IPI.
Este é um exemplo de quando uma empresa se planeja para diminuir sua carga tributária dentro da legalidade. É possível encontrar planejamentos semelhantes em diversos setores empresariais.
Um exemplo recente é de empresas do segmento de cosméticos optarem por inserir um componente bactericida em cremes e perfumes para transformá-los em desodorantes, itens considerados essenciais e, portanto, sujeitos a uma menor tributação.
Com supervisão de Yeda Vasconcelos, jornalista do Meon Jovem.

Daniel Gleidson Gaioso Carvalho
1ª ano do Ensino Médio - Colégio Embraer Juarez Wanderley - São José dos Campos
Posts Relacionados