É possível economizar em empréstimos que você já tem? Como?
Descubra como a portabilidade de consignado pode ajudar você a economizar em empréstimos e escolher melhores condições de pagamento
Escrito por: Meon Redação5 min de leitura

Se você já tem um empréstimo contratado, pode estar pagando mais do que realmente precisa. Muitas pessoas não sabem que é possível reduzir parcelas e juros transferindo o crédito para outra instituição financeira com melhores condições.
Essa modalidade, conhecida como portabilidade de crédito, permite que você busque alternativas mais vantajosas sem precisar contratar um novo empréstimo.
Neste artigo, você vai entender como funciona a portabilidade, quais empréstimos podem ser transferidos, quando vale a pena e como realizar todo o processo de forma segura e eficiente.
Dá pra pagar menos em um empréstimo já contratado?
Sim, é possível reduzir o valor das parcelas de um empréstimo que você já tem.
Muitos contratos de crédito consignado ou pessoal podem estar com taxas de juros mais altas do que as disponíveis no mercado atualmente.
Para reduzir isso, você pode transferir seu empréstimo para outra instituição financeira em um processo conhecido como portabilidade.
Dessa forma, é possível acessar condições melhores e até economizar no orçamento mensal com custo total do financiamento.
Além disso, essa prática não exige a contratação de um novo empréstimo do zero, apenas a mudança do contrato existente, mantendo a segurança do seu crédito e a regularidade dos pagamentos.
Como funciona a portabilidade de crédito
A portabilidade de crédito é a transferência de um empréstimo de um banco para outro, permitindo que você aproveite melhores condições de juros e prazos sem precisar contratar um novo financiamento.
O banco que recebe a portabilidade quita o empréstimo original e assume o contrato, possibilitando o pagamento de parcelas menores ou a redução do prazo total. Apesar de ser simples, muitas pessoas ainda têm dúvidas sobre o processo.
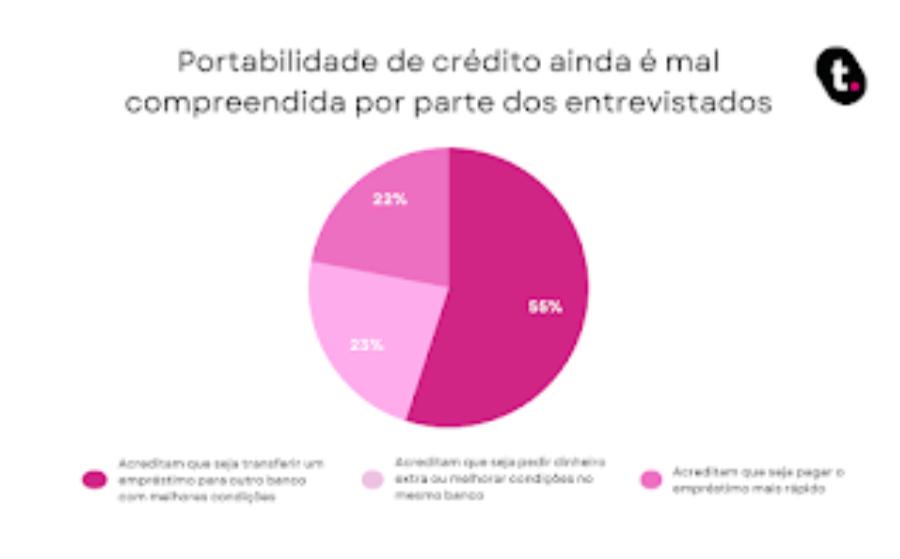
Uma pesquisa realizada pela fintech de crédito meutudo mostra que 55% dos entrevistados acreditam que a portabilidade significa apenas transferir um empréstimo para outro banco, sem entender completamente como funciona o refinanciamento ou a negociação de melhores condições.
Quais empréstimos permitem portabilidade?
A portabilidade de crédito permite transferir seu empréstimo ou financiamento para outro banco, buscando melhores condições, como taxas menores ou prazos mais vantajosos.
Nem todas as modalidades de crédito oferecem essa opção, mas entre as que podem ser transferidas estão:
Empréstimo pessoal: disponível apenas em algumas instituições; é preciso verificar se o contrato permite portabilidade
Empréstimo consignado INSS: destinado a aposentados e pensionistas, com desconto direto no benefício
Empréstimo consignado CLT: voltado para trabalhadores com carteira assinada, com parcelas descontadas em folha
Financiamento: permite transferir o saldo devedor para outro banco, normalmente com revisão de juros e prazos
Essa lista ajuda a identificar rapidamente se seu empréstimo ou financiamento pode ser transferido para obter melhores condições.
Por que fazer a portabilidade do consignado pode valer a pena?
A portabilidade de consignado ocorre nas modalidades de consignado INSS e consignado CLT, permitindo que quem contrata esse tipo de crédito consiga acessar condições melhores de crédito.
Geralmente, a portabilidade do consignado pode valer a pena para quem deseja:
Reduzir o valor das parcelas mensais
Diminuir a taxa de juros do empréstimo
Ajustar o prazo de pagamento à sua necessidade
Mudar para uma instituição financeira mais confiável
Fazer a portabilidade do consignado é uma forma prática de melhorar seu planejamento financeiro, pagando menos e organizando melhor as finanças, sem precisar abrir novos créditos ou comprometer o orçamento.
Passo a passo para fazer portabilidade com segurança
Fazer a portabilidade de consignado exige atenção para garantir que você realmente obtenha melhores condições e segurança no processo.
Seguir alguns passos ajuda a evitar erros e escolher a instituição certa, protegendo seu crédito e mantendo o controle sobre suas finanças.
Avalie suas necessidades financeiras: antes de qualquer transferência, verifique se o objetivo é reduzir parcelas, juros ou prazo
Pesquise instituições confiáveis: escolha bancos ou fintechs com boa reputação e condições transparentes, como a meutudo, que oferece portabilidade de consignado CLT e INSS com taxas justas de forma 100% online e segura
Compare taxas e prazos: analise a diferença entre a instituição atual e a nova, garantindo economia real
Confirme documentação e contratos: revise todos os documentos antes de assinar, certificando-se de que não há custos escondidos
Seguindo essas etapas, você garante que a portabilidade seja vantajosa e segura, aproveitando ao máximo as condições oferecidas por bancos confiáveis e evitando surpresas no processo.
Quando a portabilidade não vale a pena?
Nem sempre a portabilidade de consignado traz benefícios. Por exemplo, se você já tem juros baixos ou parcelas ajustadas ao seu orçamento, a mudança pode não mudar muito as condições atuais.
Um ponto importante sobre a portabilidade é que ela sempre deve reduzir os juros do contrato atual ou mantê-los na mesma taxa. A transferência não é realizada se os juros da nova instituição forem maiores.
Por isso, antes de decidir, é fundamental analisar detalhadamente cada proposta e comparar com o contrato atual. Só assim você garante que a portabilidade seja realmente vantajosa, evitando gastos desnecessários e mantendo o equilíbrio financeiro.
Publicado em:
Posts Relacionados
Meon
A 5ª edição da revista Protagonistas do Brasil já está disponível em formato digital
Escrito por: Rubens Baracho
Meon
Como Construir um Orçamento Mais Inteligente no Ultimate Team do FC 27 na Primeira Semana
Escrito por: Meon Redação