Empréstimo com garantia de imóvel: o que é, como funciona e por que servidores públicos usam
Entenda como funciona o empréstimo com garantia de imóvel, o home equity: taxas, prazos de até 240 meses, documentação, riscos e quando a modalidade vale a pena.
Escrito por: Sabine Baumann11 min de leitura
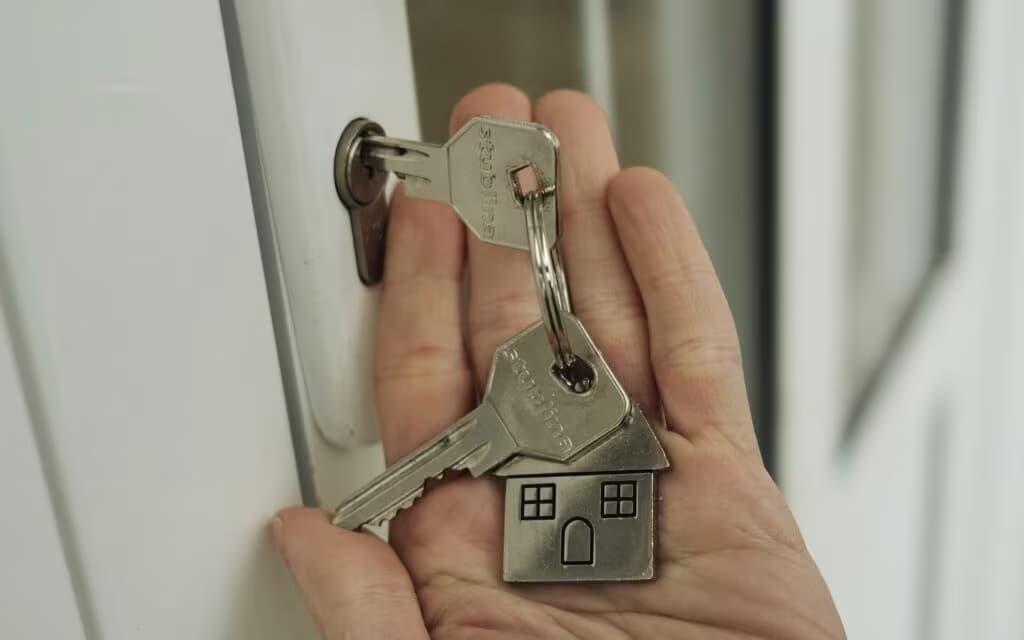
O empréstimo com garantia de imóvel é uma linha de crédito que utiliza a propriedade imobiliária como lastro, permitindo ao proprietário acessar recursos com taxas geralmente menores e prazos estendidos em comparação com outras modalidades de crédito disponíveis no mercado financeiro.
A operação funciona através do modelo jurídico de alienação fiduciária, onde o imóvel permanece registrado em nome do cliente, mas fica vinculado como garantia junto à instituição credora.
O limite financeiro liberado pelas instituições pode chegar a até 60% do valor comercial do imóvel avaliado, percentual tecnicamente conhecido como LTV (Loan to Value).
A aprovação da operação exige a avaliação técnica rigorosa do bem e a comprovação detalhada de capacidade de pagamento do solicitante perante as instituições financeiras. O processo de vinculação do imóvel como garantia é absolutamente legal e regulamentado, transformando o patrimônio imobilizado em liquidez imediata para o proprietário.
Durante todo o período de vigência do contrato, o cliente mantém o direito de usar o imóvel continuamente, realizar locações ou promover reformas sem qualquer restrição operacional. A transferência da posse é apenas resolúvel, retornando plenamente ao proprietário após a quitação da última parcela do financiamento.
Por que escolher essa modalidade frente às alternativas do mercado
As taxas de juros do home equity apresentam níveis substancialmente inferiores aos praticados no crédito pessoal, cheque especial ou crédito empresarial tradicional. O prazo de pagamento estendido de até 240 meses reduz significativamente o impacto financeiro das parcelas no fluxo de caixa mensal da família ou da empresa.
A liberação dos recursos não exige destinação específica pré-determinada, permitindo total liberdade financeira para investimentos em negócios, reformas residenciais ou reestruturação de dívidas antigas, consolidando passivos caros em uma única parcela muito mais acessível.
A previsibilidade financeira representa um dos principais atrativos para empresários e pessoas físicas que buscam organizar suas finanças a longo prazo com segurança. O Custo Efetivo Total (CET) da operação está entre os mais baixos do varejo bancário justamente pela mitigação do risco de inadimplência oferecida pela garantia imobiliária real.
A flexibilidade do uso do capital permite que empreendedores invistam em expansão de capacidade produtiva, contratação de pessoal ou renovação de maquinário sem comprometer o capital de giro operacional da empresa.
A importância estratégica da simulação multibanco
A simulação multibanco é uma das estratégias mais eficientes para garantir a aprovação rápida e condições comerciais competitivas em qualquer operação de crédito imobiliário.
Plataformas especializadas que contam com simulador de empréstimo com garantia de imóvel aceleram a aprovação e aumentam significativamente as chances de conseguir crédito com melhores condições em empréstimos com garantia de imóvel.
A análise em paralelo submete a proposta simultaneamente a dezenas de instituições financeiras parceiras, eliminando a dependência de uma única política de crédito restritiva.
O poder de barganha gerado pelo alto volume de operações força a concorrência bancária direta, resultando em ofertas mais competitivas para o cliente final. A plataforma multibanco processa as informações do cliente de forma centralizada, otimizando o tempo de resposta das instituições financeiras de semanas para poucos dias.
A tecnologia de integração via API com os principais bancos do país permite uma varredura completa das políticas de crédito vigentes em tempo real, identificando imediatamente qual instituição financeira possui o apetite de risco adequado para o perfil específico do cliente e do imóvel oferecido em garantia.
Comparativo com outras linhas de crédito do varejo
| Modalidade | Taxa Média | Prazo Máximo | Garantia |
|---|---|---|---|
| Home Equity | 0,70% a 1,20% a.m. | 240 meses | Imóvel |
| Empréstimo Pessoal | 2,50% a 4,50% a.m. | 84 meses | Sem garantia |
| Financiamento Veicular | 0,90% a 1,80% a.m. | 60 meses | Veículo |
| Cheque Especial | 7,00% a 15,00% a.m. | Sem limite | Sem garantia |
O crédito com garantia de imóvel apresenta vantagens relevantes quando comparado ao empréstimo pessoal sem garantia, cujas taxas podem ser até cinco vezes maiores. A modalidade supera o financiamento de veículos em prazo e valor liberado, permitindo a captação de recursos muito mais expressivos para grandes projetos estruturantes.
O cheque especial e o rotativo do cartão de crédito são modalidades emergenciais de curtíssimo prazo que jamais devem ser utilizadas para investimentos estruturais devido ao seu custo abusivo.
A consolidação de dívidas através do home equity é uma manobra financeira inteligente para sair do superendividamento causado por linhas de crédito caras. A substituição de passivos de curto prazo e juros altos por uma dívida de longo prazo e juros baixos restaura imediatamente a saúde financeira do tomador.
O alívio no orçamento mensal provocado por essa troca estratégica permite que o cliente volte a poupar, investir e consumir de forma sustentável e planejada.
Quais são os riscos?
A principal desvantagem do empréstimo com garantia de imóvel é a possibilidade de perda do bem imóvel em caso de inadimplência continuada. Quando o cliente deixa de pagar as parcelas por período prolongado, a instituição financeira tem o direito legal de executar a garantia e vender o imóvel em leilão para cobrir o saldo devedor.
Esse é um risco real e tangível que não pode ser negligenciado pelo tomador, exigindo disciplina rigorosa no planejamento financeiro antes da contratação da operação.
O prazo estendido de até 240 meses expõe o cliente a riscos de alterações nas condições econômicas e na capacidade de pagamento ao longo de duas décadas. Se o indexador do contrato for pós-fixado e atrelado a indicadores como IPCA ou CDI, variações significativas desses índices podem resultar em aumento inesperado das parcelas mensais.
Adicionalmente, eventos econômicos adversos, perda de renda familiar ou crises setoriais podem comprometer a capacidade de pagamento mesmo de clientes que se planejaram adequadamente no momento da contratação.
Passo a passo detalhado para contratação segura
- O processo de contratação inicia-se com a simulação online detalhada para identificar o valor máximo liberado e a estimativa precisa das parcelas mensais.
- A avaliação técnica do imóvel é a segunda etapa crítica, onde um engenheiro credenciado pelo banco vistoria a propriedade para atestar seu valor de mercado atualizado.
- A análise jurídica da documentação do cliente e do imóvel garante a regularidade da operação e a mitigação de riscos legais para ambas as partes envolvidas.
- A emissão do contrato e o posterior registro no cartório de imóveis competente finalizam o trâmite burocrático antes da liberação do recurso na conta corrente do cliente.
A agilidade em cada uma dessas etapas depende fundamentalmente da expertise da equipe de assessoria que conduz o processo junto às instituições financeiras. A antecipação na resolução de pendências documentais, como a regularização de averbações não realizadas na matrícula, evita atrasos significativos no cronograma de liberação.
Documentação necessária para aprovação rápida
- A instituição financeira exige a apresentação da matrícula do imóvel devidamente atualizada e livre de ônus que impeçam a alienação fiduciária do bem.
- O proponente deve fornecer comprovantes de renda consistentes, como declaração de imposto de renda, holerites recentes ou extratos bancários com movimentação financeira expressiva.
- A certidão negativa de débitos municipais (IPTU) comprova a regularidade fiscal da propriedade perante a prefeitura local onde o imóvel está fisicamente localizado.
- A documentação pessoal básica inclui identificação oficial com foto, comprovante de estado civil atualizado e comprovante de residência em nome do solicitante principal.
A precisão na montagem do dossiê de crédito é o fator determinante para evitar idas e vindas no processo de análise pelas mesas de crédito dos bancos. A falta de um único documento ou a apresentação de certidões vencidas pode reiniciar todo o fluxo de aprovação, atrasando a liberação do capital em várias semanas.
Taxas, prazos e condições financeiras do mercado
As taxas de juros do home equity variam significativamente de acordo com o cenário macroeconômico, o perfil de risco do cliente e a política comercial de cada instituição. O indexador do contrato pode ser pré-fixado, garantindo parcelas fixas, ou pós-fixado, atrelado a indicadores como IPCA, CDI ou Taxa Referencial (TR).
O prazo de amortização estendido de até 240 meses é o grande diferencial que viabiliza a contratação de altos volumes financeiros com parcelas que cabem no bolso do cliente.
O sistema de amortização mais comum é a Tabela SAC, onde o valor da parcela decresce ao longo do tempo, reduzindo o custo total da dívida. A Tabela Price oferece parcelas fixas, facilitando o orçamento mensal do cliente, embora resulte em maior custo total de juros.
A escolha do indexador correto exige conhecimento técnico do mercado financeiro e das projeções econômicas de longo prazo para evitar surpresas no saldo devedor.
Perfil ideal de contratação e casos de uso
O empréstimo com garantia de imóvel pode ser uma boa alternativa para empresários que necessitam de capital de giro robusto para expansão acelerada de seus negócios. A modalidade atende perfeitamente profissionais liberais e autônomos que buscam recursos para montar clínicas, consultórios ou escritórios com taxas competitivas e prazos longos.
A reestruturação de dívidas familiares é outro caso de uso clássico, onde o cliente troca diversas dívidas caras de curto prazo por uma única parcela barata e de longo prazo.
- A aquisição de cotas societárias, fusões e aquisições de empresas também são frequentemente financiadas através da alavancagem do patrimônio imobiliário dos sócios.
- A versatilidade do produto atrai também investidores que utilizam o capital barato do home equity para adquirir novos ativos imobiliários em leilões ou oportunidades de mercado.
- A ausência de destinação específica do recurso é o que torna o home equity uma ferramenta relevante e democrática de alavancagem financeira disponível atualmente no mercado de crédito.
Vantagens da intermediação especializada
O acompanhamento humano especializado protege o cliente contra cláusulas abusivas e tarifas ocultas embutidas nos contratos padrão das instituições financeiras. O processo simplificado com cadastro único elimina a burocracia excessiva e a peregrinação desgastante por diversas agências físicas em busca de cotações isoladas.
A especialização em home equity garante a estruturação correta de operações complexas, incluindo imóveis já financiados, composição de renda familiar ou clientes com apontamentos restritivos.
O serviço de assessoria e intermediação não possui custo direto para o consumidor final, maximizando a segurança e a rentabilidade da operação desde o primeiro contato. A plataforma atua como um concierge financeiro, traduzindo o complexo jargão bancário para uma linguagem clara, transparente e acessível ao tomador de decisão.
A defesa dos interesses do cliente perante as mesas de crédito dos bancos é o grande valor agregado que diferencia uma assessoria de qualidade de um simples comparador de taxas online.
Como a Emprestfin diferencia sua abordagem
A Emprestfin centraliza o relacionamento com os maiores bancos e fintechs do país, oferecendo um portfólio completo de soluções de crédito em um único ambiente digital. A inteligência de dados da plataforma mapeia diariamente as alterações nas políticas de crédito de cada parceiro, direcionando as propostas para onde a aprovação é mais provável.
O volume expressivo de propostas originadas pela plataforma confere um status diferenciado junto às instituições financeiras, resultando em condições comerciais exclusivas para seus clientes.
A tecnologia proprietária de roteamento de crédito reduz o tempo de análise inicial de dias para apenas alguns minutos, acelerando todo o processo de aprovação. O compromisso com a transparência garante que o cliente receba todas as simulações detalhadas, com a abertura completa do Custo Efetivo Total de cada opção apresentada.
A ausência de conflito de interesses é assegurada pelo modelo de negócio da plataforma, cujo objetivo é viabilizar o crédito e não vender produtos bancários específicos.
Mitos e verdades sobre a operação de Home Equity
O mito de que o banco quer tomar o imóvel do cliente é a principal barreira cultural que impede o crescimento mais acelerado do home equity no Brasil. A verdade é que as instituições financeiras buscam apenas o retorno financeiro da operação com juros, sendo a execução da garantia um processo custoso e indesejado pelos bancos.
O mito de que a operação é lenta e burocrática foi parcialmente quebrado pela digitalização dos processos e pelo surgimento das plataformas multibanco especializadas.
- O mito de que imóveis comerciais não são aceitos como garantia é falso: galpões, salas e lojas possuem excelente aceitação nas políticas de crédito atuais.
- A verdade é que a liquidez do imóvel é o fator mais importante na análise técnica, independentemente de sua destinação ser residencial ou estritamente comercial.
- O mito de que a idade avançada impede a contratação é parcialmente verdadeiro, mas existem soluções no mercado que permitem a composição de renda com herdeiros mais jovens.
Conclusão e próximos passos para a contratação
A contratação de um empréstimo com garantia de imóvel é uma decisão financeira estratégica que exige planejamento, informação e, acima de tudo, a assessoria adequada. A escolha da instituição financeira adequada, da taxa de juros mais competitiva e do indexador mais seguro define o sucesso da operação a longo prazo.
A plataforma multibanco é uma ferramenta relevante para quem busca otimizar tempo, reduzir custos e maximizar as chances de aprovação em um mercado altamente competitivo e complexo.
A estruturação prévia da documentação e a simulação realista das parcelas são os primeiros passos concretos rumo à realização dos seus objetivos financeiros.
Publicado em:
Posts Relacionados
Brasil
Justiça determina penhora de mansão de Renato Aragão anunciada por R$ 18 milhões
Escrito por: Rubens Baracho
Brasil
Aposta única ganha R$ 324,8 milhões na Mega-Sena; confira os números sorteados
Escrito por: Rubens Baracho
Brasil
PF não pode prender brasileiro por conta própria no exterior; entenda a lei
Escrito por: Rubens Baracho
Brasil
Pai é preso suspeito de torturar as filhas de 11 e 12 anos em Águas Lindas de Goiás
Escrito por: Sabine Baumann