Novas regras do cheque especial entram em vigor neste domingo
Taxa média de juros deste crédito rotativo chegou a 311,9% ao ano
Escrito por: Meon Redação7 min de leitura

A partir deste domingo (1º), entram em vigor as novas regras para uso cheque especial. As medidas, elaboradas pelo conselho de autorregulação da Federação Brasileira de Bancos (Febraban), determinam a oferta de alternativas para o pagamento do saldo devedor com juros menores e condições mais vantajosas, além de ampliar a transparência e o detalhamento de informações sobre o uso desse tipo de crédito.
O cheque especial é uma modalidade de crédito rotativo, vinculada diretamente à conta-corrente do usuário, sem necessidade de garantia.
Os bancos orientam que o serviço seja usado somente em situações excepcionais e por pouco tempo, já que os juros cobrados são, de longe, os mais altos da economia. Em maio, segundo o Banco Central (BC), a taxa média de juros do cheque especial chegou a 311,9% ao ano. É quase 48 vezes maior do que a taxa básica de juros, a Selic, atualmente em 6,5% ao ano e que serve de referência as demais taxas praticadas no mercado.
Mudanças
Uma das principais medidas que entram em vigor é a oferta automática de parcelamento mais barato para consumidores que usaram mais de 15% do limite disponível por 30 dias consecutivos. A oferta será feita nos canais de relacionamento e o cliente decide se adere à proposta. Caso não aceite, um novo contato deverá ser feito a cada 30 dias.
Caso o consumidor opte pelo parcelamento do saldo devedor, os bancos poderão manter os limites de crédito contratados, levando em consideração as condições de crédito do cliente, ou estabelecer novas condições para a utilização e o pagamento do valor correspondente ao limite ainda não utilizado e que não tenha sido objeto do parcelamento, informou a Febraban.
Os bancos também vão usar os canais de relacionamento com o cliente, como internet e telefone, para alertar o consumidor toda vez que ele entrar no cheque especial. No alerta, os bancos deverão informar que esse crédito deve ser utilizado em situações emergenciais e temporárias.
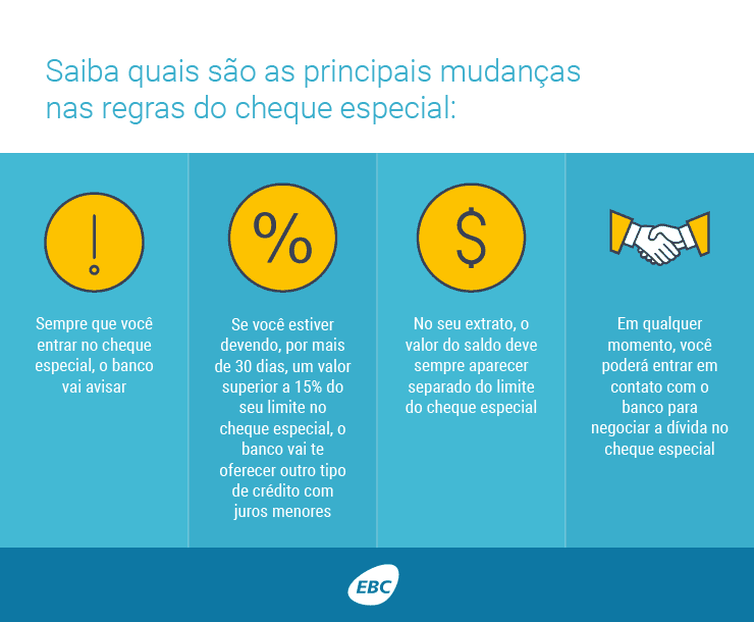
Agora, nos extratos bancários dos clientes, o saldo em conta será informado de forma separada do saldo e do limite do cheque especial, para que o usuário do serviço não confunda o valor do crédito como sendo saldo positivo da própria conta.
Pelas novas regras, as instituições financeiras terão sempre disponíveis ao consumidor uma alternativa mais barata para parcelamento do saldo devedor do cheque especial.
As mudanças no cheque especial, tomada por iniciativa dos próprios bancos, ocorre exatamente um mês depois da entrada em vigor da resolução do Conselho Monetário Nacional (CMN) que limitou e padronizou a cobrança de taxa de juros do rotativo cartão de crédito, que também é uma das mais altas do mercado.
Números
O cheque especial representa apenas 1,4% de todas as operações de crédito a pessoas físicas no país, com saldo emprestado de R$ 24,3 bilhões em maio. É uma modalidade mais cara e menos usada que outras opções de crédito. O saldo das operações com crédito consignado, no mês passado, atingiu R$ 321,4 bilhões, com taxas de 25,4% ao ano, ou 1,90% ao mês. Os financiamentos imobiliários para pessoas físicas totalizaram R$ 573,3 bilhões em maio, com taxas de 8% ao ano (0,64% ao mês).
Dos 155,8 milhões de clientes ativos do setor bancário em maio deste ano, 25 milhões usavam cheque especial, segundo a Febraban. Desses 25 milhões de clientes, cerca de 4 milhões se enquadrariam nas novas regras do cheque especial, pelos cálculos da federação. Eles representam 16% do total de pessoas que utilizam essa modalidade de crédito e 2,6% do total de clientes ativos do setor bancário.
Alto custo do crédito
Para especialistas ouvidos pela Agência Brasil, as medidas são bem-vindas, mas não atacam o problema estrutural do alto custo do crédito no país.
“A questão central não está sendo atacada, uma vez que os juros do cheque especial, quando comparados com os juros da própria economia [taxa Selic] são extremamente elevados”, afirma o economista Gilberto Braga, professor de finanças do Ibmec e da Fundação Dom Cabral.
Em termos práticos, explica a Federação Brasileira dos Bancos (Febraban), o cheque especial funciona como uma reserva que o cliente pode usar no caso de uma emergência e de um gasto inesperado, sem precisar recorrer ao banco, já que a linha está pré-aprovada. “Justamente por causa dessas caraterísticas os juros são mais elevados em comparação a linhas de mais longo prazo”, informa a entidade.
“Me explica como é que você cobra mais de 20% de juros ao mês, se a taxa Selic está em 6,5% ao ano? Os bancos cobram mais em um mês do que a taxa de referência em um ano. Nada justifica, e nenhum país do mundo faz isso”, questiona Newton Marques, professor licenciado de economia da Universidade de Brasília (UnB) e membro do Conselho Regional de Economia do Distrito Federal.
Para Marques, os bancos se anteciparam ao adotarem mudanças nas regras do cheque especial como forma de evitar uma ação regulatória mais forte do BC que pudesse incidir sobre o spread, que é a diferença entre o que os bancos pagam na captação de recursos e o que eles cobram ao conceder um empréstimo para uma pessoa física ou jurídica.
Segundo Gilberto Braga, numa economia caracterizada pela extrema desigualdade social e de distribuição de renda, o crédito é um elemento fundamental para o desenvolvimento, sobretudo para a população mais pobre e a classe média. Para diminuir os juros do cheque especial, ele sugere taxas personalizadas para cada cliente, o que beneficiaria os bons pagadores.
“O custo do crédito é caro mesmo para quem paga em dia. Essas taxas de juros do cheque especial poderiam ser livremente negociadas entre o cliente e o banco, a partir de padrões de risco específicos, por meio da análise do perfil individual, assim como fazem as seguradores de automóvel ao calcularem o valor da apólice, levando em consideração os hábitos de direção do cliente”, explica.
Para Newton Marques, a alta concentração do sistema bancário no país também dificulta uma redução efetiva nas taxas cobradas. “Além de uma ação mais efetiva do Banco Central em cima das escorchantes taxas de juros, seria fundamental abrir o mercado para a concorrência no setor de crédito, aí eu queria ver os bancos cobrarem tão caro para emprestar”, argumenta.
Educação financeira
Outro ponto lembrado pelos economistas é a falta de uma política de educação financeira que comece desde cedo. Mesmo as novas regras para o cheque especial, segundo eles, não estabelecem medidas concretas nessa direção.
“A pessoa que está devendo o cheque especial, em geral, já está em descontrole financeiro e perdeu a capacidade de pagamento. Poderia haver uma exigência sobre quem pretende tomar crédito de fazer um treinamento em educação financeira, como acontece com o motorista que tem a CNH suspenda e precisa fazer um curso de reciclagem para volta a dirigir”, defende Newton Marques, professor da UnB.
Para o economista Gilberto Braga, o ponto de partida deveria ser a própria escola: “É fundamental introduzir a educação financeira no currículo geral do ensino do país. Há muitas pessoas com curso superior, bem formadas, que não sabem fazer uma regra de três ou calcular um juro simples, coisas absolutamente indispensáveis em uma sociedade mediada pelo dinheiro”.
Publicado em:
Posts Relacionados
Brasil
Pix Automático em conta-salário: veja o que muda nas novas regras do Banco Central
Escrito por: Rubens Baracho
Brasil
Fachin adia julgamento sobre atuação de André Mendonça em casos Master e INSS
Escrito por: Rubens Baracho

Brasil
Etecs divulgam resultado dos pedidos de redução da taxa de inscrição do Vestibulinho 2027
Escrito por: Maria Júlia da Silva Binotto
Brasil
Novas regras da Anac: passageiro indisciplinado pode ficar até 1 ano sem voar
Escrito por: Rubens Baracho