Reforma tributária nas empresas: Guia Prático para 2026
Por Marco Jean O sistema tributário brasileiro é reconhecido como um dos mais complexos do mundo, consumindo, em média, 1.501 horas por ano das equipes contábeis apenas para cumprir obrigações acessórias. Diante de mudanças profundas, a inércia pode custar caro para a competitividade do seu negócio. Para adaptar sua empresa à reforma tributária, você precisa: […]
Escrito por: Meon Redação6 min de leitura

Por Marco Jean
O sistema tributário brasileiro é reconhecido como um dos mais complexos do mundo, consumindo, em média, 1.501 horas por ano das equipes contábeis apenas para cumprir obrigações acessórias.
Diante de mudanças profundas, a inércia pode custar caro para a competitividade do seu negócio.
Para adaptar sua empresa à reforma tributária, você precisa: 1. mapear sua carga tributária atual, 2. atualizar sistemas para o IVA Dual e 3. treinar sua equipe fiscal.
Combinadas, essas estratégias garantem conformidade rigorosa e podem reduzir custos operacionais em até 20% durante o período de transição gradual até 2033.
Neste guia, exploraremos como a nota fiscal na Reforma Tributária se torna a peça central da apuração e quais passos sua gestão deve dar agora. Vamos desmistificar o IVA Dual e os impactos reais no fluxo de caixa da sua organização.
O que muda com a reforma tributária nas empresas?
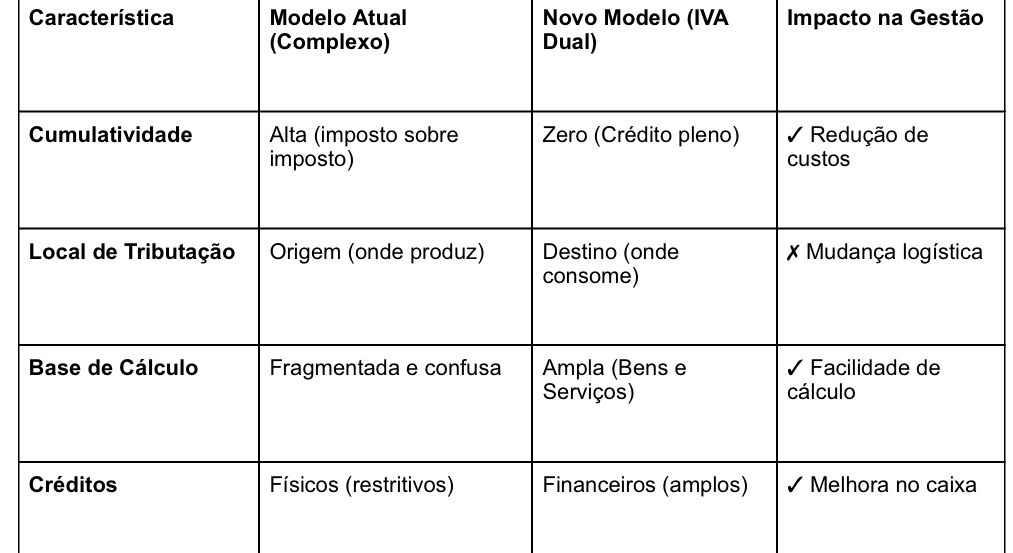
A espinha dorsal da mudança é a simplificação fiscal. O modelo atual, baseado em cinco tributos principais (PIS, Cofins, IPI, ICMS e ISS), será substituído pelo IVA Dual (Imposto sobre Valor Agregado).
O fim da cumulatividade e a chegada do IVA Dual
O IVA Dual é composto pela CBS (federal) e pelo IBS (estadual e municipal). Na prática, isso elimina o “imposto sobre imposto”. O que observamos em nossos clientes é que a transparência sobre o crédito financeiro será o maior benefício para a indústria, permitindo que cada centavo pago na etapa anterior seja deduzido.
Como ficam o IPI, ICMS e ISS?
Estes impostos deixam de existir progressivamente. O foco migra para o princípio do destino, onde o imposto pertence ao local onde o produto ou serviço é consumido. Isso altera radicalmente a estratégia de logística e centros de distribuição para empresas que operam em múltiplos estados.
A centralidade da nota fiscal na Reforma Tributária
A tecnologia será a maior aliada (ou vilã) da sua conformidade. No novo modelo, a nota fiscal na Reforma Tributária não serve apenas para registro; ela é o gatilho para o crédito tributário imediato.
O que é o modelo de Split Payment?
O Split Payment é uma revolução tecnológica. Quando sua empresa paga um fornecedor, o sistema bancário separa automaticamente o valor do imposto e o direciona ao fisco. O vendedor recebe o valor líquido e o imposto já nasce “quitado”.
Por que o compliance digital será obrigatório?
Sem uma nota fiscal emitida corretamente, o comprador não poderá aproveitar o crédito. Na prática, empresas com irregularidades fiscais serão “expulsas” das cadeias de suprimentos, pois seus clientes não aceitarão comprar de quem não gera crédito tributário automático.
Tabela: Comparativo de Sistemas Tributários
Impactos por setores: Indústria vs. Serviços
A reforma tributária nas empresas não afeta a todos da mesma forma. A heterogeneidade da economia brasileira exige análises setoriais profundas para evitar surpresas no balanço.
Quem ganha com o aproveitamento de créditos?
A indústria de transformação tende a ser a maior beneficiada. Atualmente, muitos insumos não geram créditos. Com a transição, a alíquota padrão estimada (em torno de 26% a 28%) será compensada pela possibilidade de descontar o imposto de praticamente tudo o que é adquirido para a operação.
O desafio da carga tributária no setor de serviços
Setores de serviços, que possuem cadeias curtas e muita mão de obra (que não gera crédito de IVA), podem ver sua carga nominal subir. Um exemplo real: um cliente do setor de consultoria financeira precisou revisar seus preços em 12% para manter a margem líquida, prevendo a extinção dos benefícios atuais do ISS.
Planejamento estratégico para 2026 em diante
Não espere até 2026 para agir. O planejamento tributário estratégico deve começar pela análise de dados retroativos para projetar cenários futuros.
Passos para a preparação imediata:
Auditoria de Dados: Verifique se seus cadastros de produtos (NCM) estão corretos.
Modernização de ERP: Certifique-se de que seu software está pronto para o IVA Dual e Split Payment.
Análise de Fornecedores: Avalie se seus parceiros estão em conformidade, garantindo seus créditos.
Treinamento: Capacite seu time financeiro sobre a nova CBS e IBS.
Checklist de Prontidão Fiscal
Mapeamento da carga tributária atual por linha de produto.
Identificação de benefícios fiscais que serão extintos.
Simulação de preços com alíquota estimada de 27%.
Revisão de contratos de longo prazo com cláusulas de reajuste tributário.
Perguntas Frequentes sobre Reforma Tributária nas Empresas
Confira a seguir as respostas para as dúvidas mais comuns sobre reforma tributária nas empresas:
Qual é a alíquota padrão da reforma tributária?
A alíquota padrão estimada para o IVA Dual (IBS + CBS) gira entre 26,5% e 28%. Esse valor é considerado um dos maiores IVAs do mundo, porém, será compensado pela possibilidade de crédito pleno sobre todos os insumos adquiridos pela empresa, reduzindo o custo acumulado.
É possível manter o Simples Nacional após a reforma?
Sim, o Simples Nacional permanece existindo como um regime simplificado. No entanto, as empresas desse regime poderão optar por pagar o IBS e a CBS por fora para permitir que seus clientes (empresas maiores) aproveitem o crédito integral, mantendo sua competitividade no mercado B2B.
Quanto tempo levará a transição tributária completa?
A transição terá início em 2026 com uma alíquota de teste de 1%. A substituição total dos impostos atuais (PIS, Cofins, IPI, ICMS, ISS) pelo IVA Dual ocorrerá de forma gradual, com conclusão prevista apenas para 2033, permitindo adaptação dos sistemas.
Como fazer o planejamento tributário com as novas regras?
O planejamento deve focar na análise do fluxo de caixa e na tecnologia de emissão de notas. É crucial simular o impacto do Split Payment no capital de giro e reavaliar a localização de centros de distribuição, dado que a tributação passará a ser no destino.
Conclusão
A reforma tributária nas empresas representa a maior mudança econômica das últimas décadas no Brasil.
Embora a simplificação seja o norte, o caminho da transição exige vigilância sobre o compliance tributário e a atualização tecnológica imediata para lidar com o novo modelo de crédito financeiro.
Ao dominar as novas regras da nota fiscal na Reforma Tributária, sua empresa deixa de apenas pagar impostos e passa a gerir a eficiência.
O empoderamento vem do conhecimento antecipado: quem se prepara hoje garante as margens de lucro de amanhã.
Publicado em:
Posts Relacionados
Brasil
Fiscalização resgata mais de 100 animais em situação de maus-tratos e investiga trabalho análogo à escravidão
Escrito por: Maria Júlia da Silva Binotto
Brasil
Felca rebate críticas após vídeo sobre fobia social: “coração em paz”
Escrito por: Sabine Baumann